ミライフ税理士法人(東京都千代田区)|freee税理士検索
freee税理士検索に掲載する

2026年10月05日に更新された情報です。
ミライフ税理士法人
 税理士(登録番号: 134093), その他
-
 freee会計 エキスパート:
freee会計の基本操作や記帳・経理に関する入門試験に合格したアドバイザーです。日常的にfreee会計で記帳業務を行っており、freee導入や記帳依頼のスムーズなやり取りが期待できます。 -
 freee会計 上級エキスパート:
freee会計を活用した業務フロー改善の提案ができる、上位資格を取得したアドバイザーです。記帳代行にとどまらず、経理体制の見直しや効率化までの相談が可能です。 -
 freee人事労務 エキスパート:
freee人事労務での給与計算や年末調整に関する入門試験に合格したアドバイザーです。会計に加え、給与計算や年末調整などfreeeでの労務業務にも対応が期待できます。
-
 リアルタイム記帳 バッジ:
freeeの習熟コンテンツを通じて、顧問先との間で記帳のリアルタイム化を実現しているアドバイザーです。日々の取引データをタイムリーに記帳・把握できる体制を作っています。
【税理士選びで、会社の未来は変わります】 節税対策から黒字経営のアドバイスまで、会社の成長をサポートいたします。 資産税にも精通しており、社長ご自身の相続税対策までお任せいただけます。
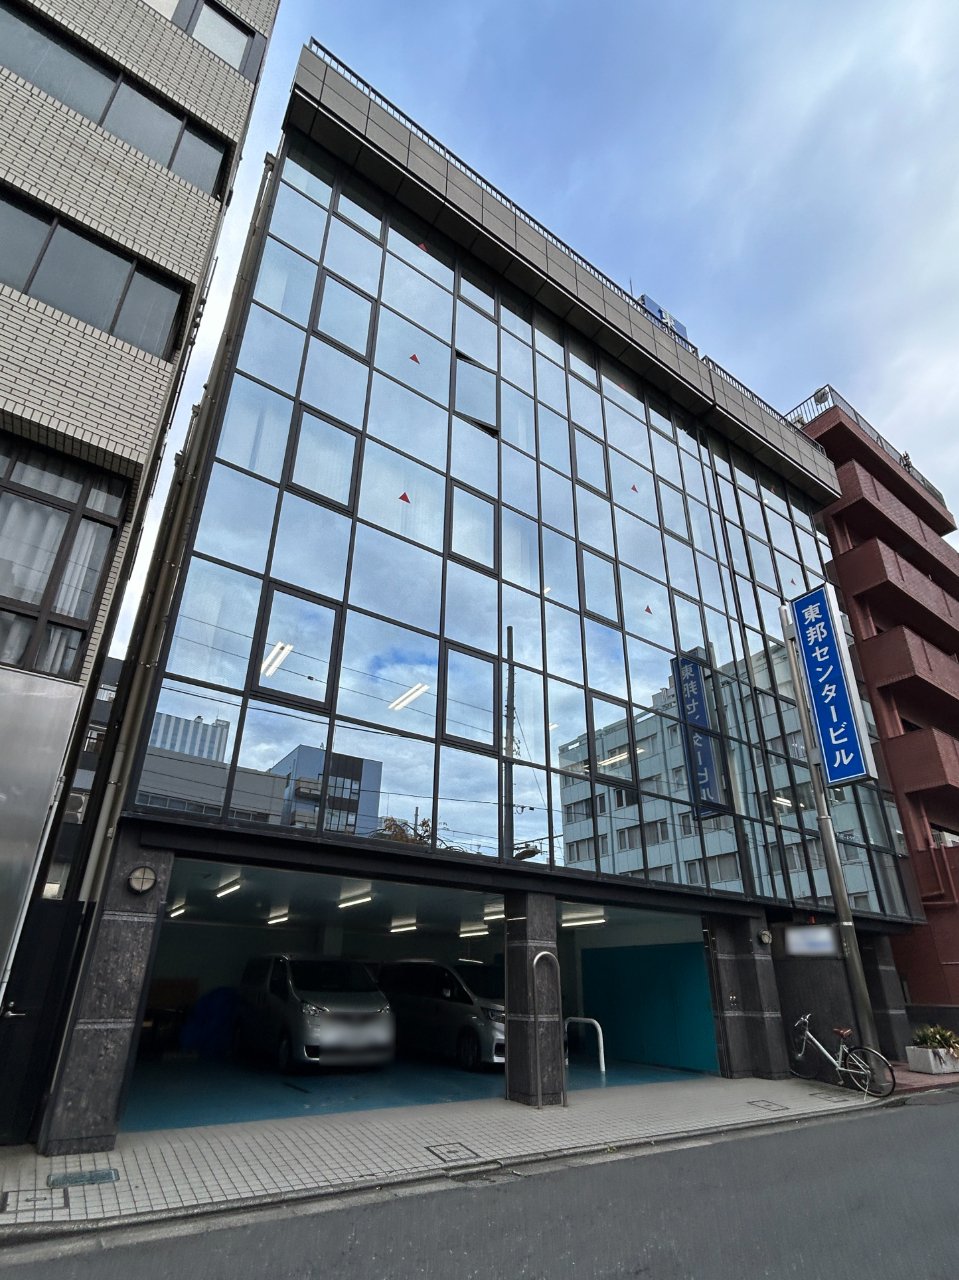
- 東京都千代田区神田佐久間町4-6 東邦センタービル402
- 03-5829-3936 (問合せ担当者名 : 千代田悟志 )03-5829-3936 (問合せ担当者名 : 千代田悟志 )
-
実績
個人事業主
 個人事業主:
会計freeeを活用している個人事業主へのサポート実績
-
実績
法人(小規模)
法人(小規模):
会計freeeを活用している法人へのサポート実績
-
実績
人事労務
人事労務:
人事労務freeeを活用している事業者へのサポート実績
-
資格フリー会計エキスパート/取得者14名
フリー会計エキスパート:
会計freeeの初期設定や自動仕訳の設定、基礎的な経理機能を理解し、クライアントにfreeeを提案できる能力を証明する資格です。
-
資格フリー会計上級エキスパート/取得者1名
フリー会計上級エキスパート:
会計freeeプロフェッショナルプラン、エンタープライズプランの機能を理解し、クライアントの債権債務管理、ワークフロー、内部統制の設計支援ができる能力を証明する資格です。
-
資格フリー人事労務エキスパート/取得者3名
フリー人事労務エキスパート:
人事労務freeeの初期設定から毎月の給与計算、年末調整業務までの基礎的な機能を理解し、クライアントにfreeeを提案できる能力を証明する資格です。
- 強みのサービス
- 相続税対策事業承継月次で面談・監査借入(金融機関)普通法人設立(株式/合同/合資など)
- 強みの業種
- 不動産・レンタル医療・福祉飲食建設製造・加工
【税理士選びで、会社の未来は変わります】
当事務所は、節税対策から黒字経営のアドバイスまで、会社の成長を継続的に支える税理士事務所です。
毎月の試算表をもとに業績と資金繰りをご報告し、課題を早めに把握して打ち手を一緒に考えます。決算前には着地見込みと納税額を試算するため、節税対策や資金の準備にも余裕を持って取り組めます。
不動産、飲食、医療、建設、製造など、業種特有の税務にも強みがあります。税務調査で指摘されやすいポイントを踏まえ、処理の根拠を整理したうえで申告書を作成しますので、調査の際にもきちんと説明できます。
創業期には、日本政策金融公庫の創業融資やfreee会計の導入を支援し、経営の土台づくりをお手伝いします。
さらに、資産税にも精通しており、自社株の評価から事業承継、社長ご自身の相続税対策までお任せいただけます。会社の税務と社長個人の資産を一体で考えられることが、当事務所の強みです。
事務所基本情報
対応可能な依頼内容
- 個人確定申告
-
- 確定申告のみ対応
- 月次で面談・監査
- 法人決算
-
- 決算申告のみ対応
- 月次で面談・監査
- 経理・記帳業務
-
- 記帳代行
- 経理代行(個人/小規模法人)
- 経理代行(中大規模法人)
- 記帳指導(自計化)
- 経理指導(個人/小規模法人)
- 経理指導(中大規模法人)
- 会社設立・起業
-
- 普通法人設立(株式/合同/合資など)
- その他法人設立(NPO/社福/宗教など)
- 節税対策
-
- 個人の節税対策
- 法人の節税対策
- 融資・資金調達
-
- 借入(金融機関)
- 出資(VC/個人投資家など)
- 助成金/補助金
- 税務調査
-
- 個人の税務調査
- 法人の税務調査
- 相続・事業承継・M&A
-
- 相続税対策
- 贈与税対策
- 事業承継
- M&A
- 経営コンサル
-
- 事業再生
- 株式上場(IPO)支援
- 経営計画策定
- 国際税務・海外税務
-
- 国際税務
- 外資系企業の日本法人対応
- 海外進出
- 給与計算・年末調整・人事労務
-
- 年末調整・法定調書作成
- 給与計算代行
- 給与計算指導
- 人事労務手続き代行(入退社/保険など)
- 人事・労務コンサル
-
- 労務コンサル(給与規定/就業規則作成など)
- 人事コンサル(評価制度策定など)
- 労務リスク対応(労基署対応など)
- その他
-
- その他
対応可能な業種
- 農林水産業・鉱業
- 建設
- 製造・加工
- IT
- 運輸・物流
- 小売・卸売
- 金融・保険
- 不動産・レンタル
- 士業・学術・専門技術サービス
- デザイン・制作
- 飲食
- レジャー・娯楽
- 生活関連サービス(理美容・冠婚葬祭・引っ越し等)
- 教育・学習支援
- 医療・福祉
- その他サービス(人材派遣・紹介・機器整備等)
- NPO・一般社団法人等
- その他
対応可能な法人格
- 株式会社
- 有限会社
- 合名会社
- 合資会社
- 合同会社
- 医療法人
- 宗教法人
- 学校法人
- 協同組合
- その他法人(NPO団体など)
- 一般個人
- 歯科個人
- 医科個人
- その他個人
- その他(任意団体)
事務所の特徴
- 所長が20代~30代
- 所長がベテラン
- 所長が女性
- クラウドツール(IT)に強い
- 輸出入対応
- 外貨取引・外貨預金対応
- 仮想通貨対応
- 英会話対応
- 英語による文書対応
- 個人事業主も歓迎
- 所長が税務署出身
- 所長が事業会社出身
- その他
対応可能な連絡手段
- 電話
- メール
- チャット(LINE)
- チャット(Messenger/ChatWorkなど)
- ビデオ会議(Skype/ハングアウト等)
- お客様先に訪問
- 事務所への来所
- その他
参考価格
個人事業主のお客様の場合の参考価格
- 個人事業主向け料金に含まれるプラン
年間料金
| お客様年商 | 年間料金 |
|---|---|
| 1,000万円以下 | 110,000円〜 |
| ~3,000万円 | 140,000円〜 |
| ~5,000万円 | 170,000円〜 |
| ~1億円 | 240,000円〜 |
| ~5億円 | 300,000円〜 |
| 5億円以上 | 要問合せ |
法人事業主のお客様の場合の参考価格
- 法人事業主向け料金に含まれるプラン
年間料金
| お客様年商 | 年間料金 |
|---|---|
| 1,000万円以下 | 150,000円〜 |
| ~3,000万円 | 180,000円〜 |
| ~5,000万円 | 210,000円〜 |
| ~1億円 | 270,000円〜 |
| ~5億円 | 330,000円〜 |
| 5億円以上 | 要問合せ |
住所
〒101-0025 東京都千代田区神田佐久間町4-6 東邦センタービル402
訪問可能エリア
全国訪問対応可能
出張費について 当事務所(東京・秋葉原)から200km以上離れた地域へのご訪問には、別途出張費をお願いしております。 オンラインでのご面談は、全国どこでも追加費用なく承ります。
遠隔対応可能エリア
海外含む全国遠隔対応可能
ホームページ
ミライフ税理士法人の回答した質問⼀覧 | 税理士相談Q&A (最新の5件)
-
一括償却資産について
法人です、金額は分かりやすいように変えてあります2期前(第2期)に18万円のものを買い、一括償却資産としました
通常だと
2期 6万円
3期 6万円
4期 6万円
ずつ経費になって終了だと思いますしかし何か計算が間違えていたのか、2期目で5万円だけ経費にしていました(法人税の別表でも上限5万で5万償却と記載)
3期目と4期目(現在)は通常通り6万円ずつ経費にしているのですが
そうすると2期目で余らせた1万円だけ帳簿に一括償却資産が残ってしまっていますこのような場合実務的にどのように処理するのが一般的でしょうか
- 回答日:2026/09/04
- 法人決算
- 回答数:1件
-
相続により山林を取得しました。土地としての山林に課税されることは承知しておりましたが,立木にも課税されることがあることをつい最近知りました。相続した山林は,少なくとも15年手入れ,伐採をしておらず,市場に売却もしていません。森林簿で調べると,面積は2,647㎡でスギ(材積75㎥)とその他広葉樹(材積17㎥)が生えていることが分かりました。この立木の相続税評価について2点お尋ねします。
質問1 ある税理士さんのホームページに「立竹木が相続税評価の対象になるのは『立木を伐採し収益を得る者が管理している場合』~」と書かれていました。このとおりだとすると,私の場合取得した山林の立木は相続税評価の対象外になりますが,この判断は妥当でしょうか。
質問2 地元の森林組合(林業の専門家)に上述の立木価格と伐採,運搬等諸経費の見積もりを依頼しました。概算で,諸経費が立木価格の約3.5倍かかるという回答を得ました。ネット上のいくつかの情報には,「諸経費が立木価格を上回り,客観的な経済的価値(市場取引価値)が認められないため立木を0円と評価…」のような書きぶりのものがありますが,森林組合の回答を根拠に立木を0円と評価することはできるのでしょうか。できない場合はどのように評価すればよいのでしょうか。- 回答日:2026/08/21
- 相続・事業承継・M&A
- 回答数:1件
-
適格単独新設分割型分割を行った場合、「株式保有関係6」、「事業規模10」及び「支配株主の株式の保有状況12」の3カ所以外の欄を記載すれば良いのでしょうか?
また「移転した(又は交付した)資産又は負債の明細3」及び「移転を受けた資産又は負債の明細4」については、枠が狭く書き入れない場合は別に資料を添付すれば良いでしょうか?宜しくお願いいたします。
- 回答日:2026/08/21
- 相続・事業承継・M&A
- 回答数:1件
-
59歳会社員です
年収860万くらいなのですが、
来年60になると600万ぐらいに減額されます
今年株売却益で1800万程度
譲渡益税源泉徴収金を払ったのですが
その場合のふるさと納税限度額はいくらになりますか?
ただし、来年の年収はさがるため、あまり多く減税されても意味がないかもしれません- 回答日:2026/08/21
- 税金・お金
- 回答数:1件
-
青色申告で個人事業主です。
iPadをそろそろ買い替えたいのですが
購入したいものが18万円ほどのものです。色々調べたところ10万以上20万以下のものは一括償却資産:購入額の3分の1を3年間で経費にする(青色・白色どちらも可)
少額減価償却資産の特例:購入した年に全額を経費にする(青色申告者のみ、年間合計300万円まで)
と2種類あるのですが、今年に一括で全額経費に出来るのでしょうか?
よろしくお願いいたします。- 回答日:2026/08/21
- 確定申告
- 回答数:10件
依頼内容
相続税対策
相続税対策には、亡くなった後ではできないものや、手続きに時間がかかるものがあります。 そのため、お元気なうちからの準備が大切です。 当事務所では、まず財産評価を行って現時点の相続税額を把握し、お客様に合った対策をご提案いたします。 相続税は税理士の力量によって納付額が大きく変わる税金です。 費用だけで選ばず、相続税に強い税理士にご相談ください。
事業承継
事業承継は、後継者の選定から自社株の引継ぎまで、準備に長い時間を要します。 当事務所では、まず自社株の評価額を算定し、承継にかかる税負担を明確にしたうえで、親族内承継・従業員承継・M&Aの中からお客様に合った方法をご提案いたします。 事業承継税制の活用や相続対策も含め、計画づくりから実行まで一貫してサポートいたします。
月次で面談・監査
毎月の試算表をもとに、業績と資金繰りの状況を分かりやすくご報告いたします。 数字の確認だけでなく、前年や計画との比較から課題を早めに把握し、打ち手を一緒に考えます。第二第三四半期にはには着地見込みと納税額を試算し、節税対策や資金の準備に余裕を持って取り組めます。 日々の経理や税務の疑問にも、随時ご相談いただける体制を整えております。
借入(金融機関)
新規に法人を設立される事業者様・個人事業主様の起業・創業時の資金調達をサポートしております。 ご自身で金融機関や日本政策金融公庫等に訪問する前に、まず専門家と共に融資のポイントを確認した上で、事業計画書を作成し、専門家のフォローを受けながら資金調達を進める方が、本人の希望に近い時期、金額、利率で融資が実行される可能性が高まります。 借入に関するご相談は予約制ですのでお問い合わせ下さい。
普通法人設立(株式/合同/合資など)
創業時は、事業計画の作成、資金調達、各種届出など、やるべきことが数多くあります。 当事務所では、個人事業と法人のどちらが有利かの検討から、日本政策金融公庫の創業融資に向けた事業計画書の作成・面談対策、税務署への届出までサポートいたします。 freee会計の導入により、開業直後から経理の負担を抑えた体制づくりもお手伝いします。
その他対応可能サービス
- 確定申告のみ対応
- 決算申告のみ対応
- 記帳代行
- 経理代行(個人/小規模法人)
- 経理代行(中大規模法人)
- 記帳指導(自計化)
- 経理指導(個人/小規模法人)
- 経理指導(中大規模法人)
- 個人の節税対策
- 法人の節税対策
- 助成金/補助金
- 個人の税務調査
- 法人の税務調査
- 贈与税対策
- M&A
- 事業再生
- 株式上場(IPO)支援
- 経営計画策定
- 海外進出
- 年末調整・法定調書作成
- 給与計算指導
- バックオフィスの最適化支援
対応業種
不動産・レンタル
販売用として仕入れた居住用賃貸物件について、売却までの家賃収入をめぐり、消費税の仕入税額控除を税務調査で指摘されるケースが増えています。 当事務所では、取得段階から処理の根拠を整理し、調査の際にもきちんと説明できる申告書を作成します。 また、大手不動産会社と提携しており、購入・売却物件のご紹介から実際のお取引まで一貫してサポートいたします。
医療・福祉
個人クリニックの法人化から医療法人の運営まで、医療業界特有の税務・会計に対応しております。 法人化にあたっては、税負担や社会保険料の変化を事前に試算し、時期と方法をご提案いたします。 設立後も、役員報酬の設定、都道府県への事業報告、事業承継や相続対策まで、理事長先生の良き相談相手として継続的にサポートいたします。
飲食
現在も多くの飲食店のお客様を担当しております。 開業時には内装工事や厨房設備など多額の初期投資が必要なため、日本政策金融公庫と連携し、事業計画書の作成から面談対策まで創業融資のお申込みをサポートいたします。 また、freee会計と連携できるレジの選定もご案内しており、売上が会計に自動で取り込まれるため、経理作業の負担を大幅に減らせます。
建設
建設業では、未成工事支出金(仕掛中の工事原価)の計上や、締め後の売上を含む売上計上時期が、税務調査で指摘されやすいポイントです。 当事務所では、決算前に工事ごとの進捗と原価を確認し、処理の根拠を整理したうえで申告書を作成します。 調査の際にもきちんと説明できる申告を行うことで、想定外の追徴課税のリスクを抑えます。
製造・加工
製造業では、原材料・仕掛品・製品といった決算時の在庫の計上漏れや、締め後の売上の計上時期が、税務調査で指摘されやすいポイントです。 当事務所では、決算前に棚卸の方法や売上の計上基準を確認し、処理の根拠を整理したうえで申告書を作成します。 調査の際にもきちんと説明できる申告を行うことで、想定外の追徴課税のリスクを抑えます。
その他対応可能分野
- 農林水産業・鉱業
- IT
- 運輸・物流
- 小売・卸売
- 金融・保険
- 士業・学術・専門技術サービス
- デザイン・制作
- レジャー・娯楽
- 生活関連サービス(理美容・冠婚葬祭・引っ越し等)
- 教育・学習支援
- その他サービス(人材派遣・紹介・機器整備等)

東京都の税理士をミライフ税理士法人と似ている条件で探す
市区町村で探す
- 千代田区
- 中央区
- 港区
- 新宿区
- 文京区
- 台東区
- 墨田区
- 江東区
- 品川区
- 目黒区
- 大田区
- 世田谷区
- 渋谷区
- 中野区
- 杉並区
- 豊島区
- 北区
- 荒川区
- 板橋区
- 練馬区
- 足立区
- 葛飾区
- 江戸川区
- 八王子市
- 立川市
- 武蔵野市
- 三鷹市
- 青梅市
- 府中市
- 昭島市
- 調布市
- 町田市
- 小金井市
- 小平市
- 日野市
- 東村山市
- 国分寺市
- 国立市
- 福生市
- 狛江市
- 東久留米市
- 多摩市
- 羽村市
- 西東京市
アドバイザー種別で探す
業種で探す
依頼内容で探す
特徴で探す
法人格で探す
